
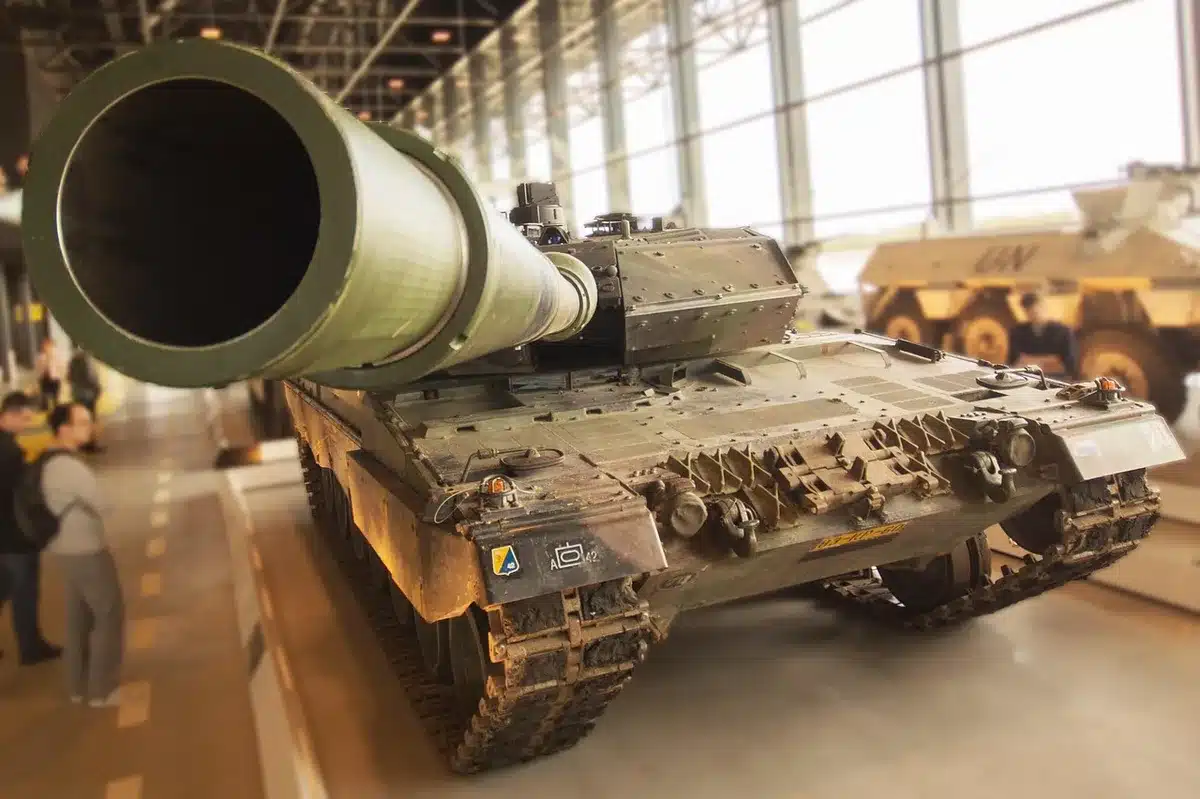
Una joint venture italo-tedesca ha ottenuto due contratti per un valore complessivo di circa 3,7 miliardi di euro, un colpo di acceleratore per il programma di rinnovo dei mezzi corazzati dell’Esercito. La notizia cambia le prospettive industriali e finanziarie per i partner impegnati nella fornitura dei nuovi veicoli blindati e arriva in un momento decisivo per le guidance aziendali.
Contratti e numeri chiave
I contratti riguardano due linee distinte: i veicoli da combattimento della fanteria nell’ambito dell’**Army Armoured Combat System (A2CS)** e, per la prima volta, una commessa collegata al programma del **New Main Battle Tank (MBT)**, destinato a sostituire gradualmente gli Ariete. Nel complesso, i piani prevedono l’acquisizione di 1.050 mezzi per l’A2CS e 270 carri per l’MBT.
- Valore assegnato oggi: ~3,7 miliardi di euro.
- Quantità iniziali menzionate: 48 piattaforme cingolate e 30 veicoli da combattimento.
- Timeline dei programmi: spese complessive stimate intorno a 23 miliardi di euro, distribuite fino al 2037 per l’MBT e al 2040 per l’A2CS.
- Piattaforme di riferimento: Panther KF51 per l’MBT; Lynx per i veicoli da combattimento della fanteria.
- Impegno industriale in Italia: circa il 60% delle attività previsto nei cantieri italiani (sviluppo, integrazione, collaudo, supporto logistico).
Che impatto ha sui conti
Per il gruppo che controlla la joint venture, l’assegnazione pesa direttamente sull’ordine di grandezza degli ordini attesi per il 2026 e oltre. Le stime di mercato, già aggiornate nelle scorse settimane, avevano portato le nuovi commesse previste per l’anno da 26,2 a 28,2 miliardi di euro; ora alcuni operatori finanziari ipotizzano che questo livello possa ancora aumentare.
Le altre indicazioni in corso d’esame dagli analisti includono ricavi attesi intorno a 22,1 miliardi di euro, un EBITA di circa 2,21 miliardi (con margine a doppia cifra) e un free cash flow operativo vicino a 1,37 miliardi.
Reazione del mercato e valutazioni degli analisti
Il titolo ha registrato movimenti contrastanti nelle ultime sedute: a fine ottobre era sceso intorno a 48 euro per azione, mentre il consenso degli analisti continua a mostrare giudizi prevalentemente positivi. Tra le stime pubblicate, i target price variano sensibilmente, da valori intorno ai 55 euro fino ad oltre 80 euro, con una media indicativa che supera i 68 euro.
Questi numeri riflettono aspettative differenti su come verranno contabilizzati i contratti, sui margini di integrazione tecnologica e sul timing delle consegne e del relativo cash flow.
Il ruolo della joint venture e le ricadute industriali
La società comune, nata nel 2024, è stata pensata per sviluppare e produrre la nuova generazione di mezzi corazzati destinati all’Esercito italiano, con l’obiettivo strategico di concorrere anche sui mercati esteri. L’ordine attuale rappresenta un salto di scala rispetto ai primi contratti iniziali assegnati alla jv, sia per valore sia per la complessità tecnologica, visto l’inserimento del progetto MBT.
Per l’MBT la piattaforma di base è il Panther KF51 di provenienza tedesca, su cui sarà integrata elettronica, sistemi di missione e armamenti di matrice italiana. Sul fronte dei veicoli da fanteria, la base resta il Lynx, che verrà ulteriormente adattato ai requisiti nazionali.
Perché conta oggi
La notizia interessa direttamente la politica industriale e la difesa nazionale: il coinvolgimento consistente di siti e fornitori italiani garantisce attività di sviluppo, assemblaggio e supporto sul lungo periodo. Inoltre, il rinnovo della flotta corazzata influenza la catena degli appalti, la domanda di componentistica e la programmazione delle risorse umane specializzate.
Dal punto di vista finanziario, ordini di questa dimensione rafforzano l’ordine book e possono determinare revisioni delle guidance aziendali nei prossimi trimestri, con effetti sulle valutazioni di mercato e sulle strategie di investimento degli operatori.
Cosa aspettarsi nei mesi successivi
Nei prossimi mesi saranno da monitorare:
- conferme ufficiali sui dettagli contrattuali e le tempistiche di consegna;
- gli aggiornamenti delle guidance aziendali al prossimo resoconto trimestrale;
- l’avanzamento delle attività industriali in Italia e la calendarizzazione dei collaudi e delle prime consegne;
- l’evoluzione delle valutazioni degli analisti alla luce dei contratti formalizzati.
Le commesse rappresentano dunque sia un importante risultato operativo per la joint venture sia un elemento concreto di cambiamento per l’industria della difesa italiana e per i conti dei partner coinvolti.
Articoli simili
- Stm in forte volatilità: boom post-conti e poi brusco calo che preoccupa investitori
- Stm balza ai massimi di marzo per stime trimestrali migliori del previsto: reazioni degli analisti
- Investimenti droni in Europa impennano: cosa cambia per la difesa
- Musk escluso dal progetto: Leonardo guida il maxi-progetto satelliti UE!
- Btp oltre 8 miliardi raccolti in 48 ore: ondata di acquisti dagli investitori

Giornalista esperto, Alessandro Bianchi guida il lettore nell’attualità italiana e internazionale con passione e precisione. Il suo approccio didattico rende l’informazione accessibile a tutti.